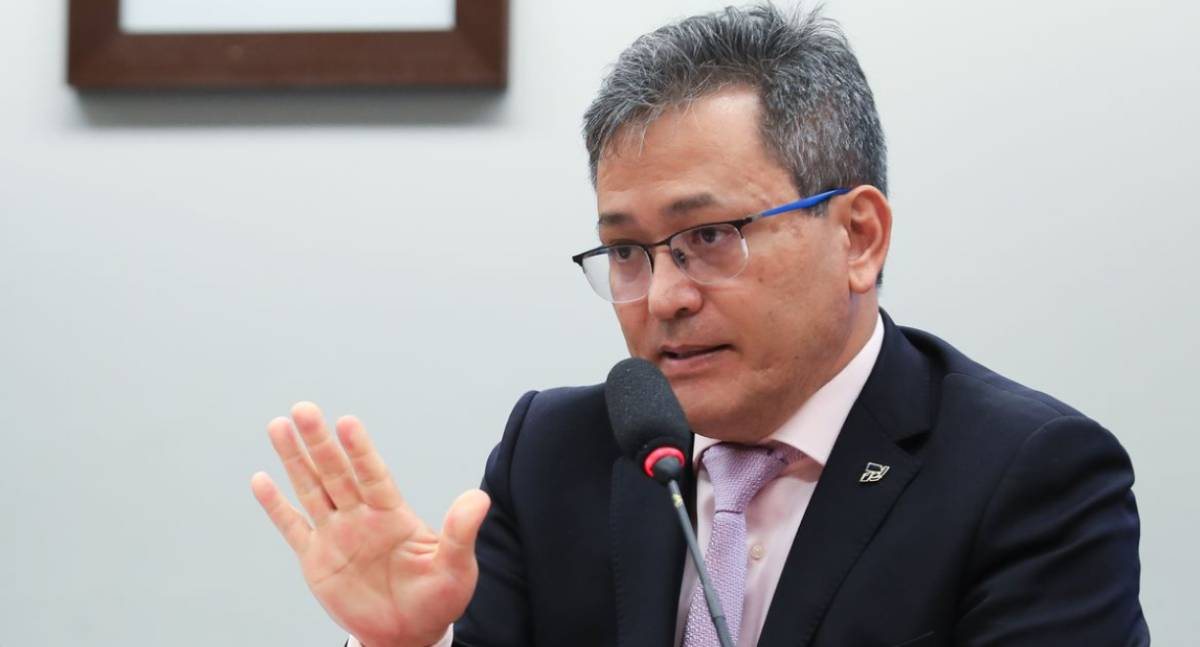
O governo federal vai propor ao Congresso Nacional uma regra de transição para a cobrança da Contribuição sobre Bens e Serviços (CBS), tributo que integra a reforma tributária. A informação foi dada pelo secretário da Receita Federal, Robinson Barreirinhas, em entrevista coletiva realizada no Ministério da Fazenda sobre o programa de conformidade, nesta quarta-feira, 11 de novembro de 2026.
Pela proposta, as empresas poderão estimar o valor da CBS nos primeiros meses da nova cobrança. Esses valores estimados serão ajustados no cálculo do mês seguinte, de modo a corrigir eventuais diferenças apuradas. A adesão à regra é opcional e tem como objetivo reduzir falhas operacionais durante a implantação do novo modelo, período em que sistemas, obrigações acessórias e rotinas contábeis ainda passam por adaptação.
O calendário previsto começa em janeiro de 2027, quando passam a valer as notas fiscais emitidas no novo modelo. A primeira apuração da CBS está marcada para fevereiro de 2027. A regra de transição vigorará até que o sistema de split payment esteja consolidado, o que significa que o período de estimativas não terá prazo fixo de encerramento e dependerá do avanço dessa etapa.
O split payment é o mecanismo pelo qual o uso de créditos fica vinculado ao pagamento efetivo do imposto no momento da venda. Na prática, o tributo passa a ser recolhido de forma integrada à operação, e não apenas na apuração posterior feita pelas empresas. Segundo o governo, a nova regulamentação geral vem sendo elaborada em conjunto com estados, municípios e entidades representativas do setor empresarial, e a versão revisada deve ser publicada nos próximos dias.
Outra mudança anunciada diz respeito aos investimentos. Compras de bens de capital, como máquinas e equipamentos, além de imóveis, passarão a gerar créditos imediatos. O modelo substitui o atual sistema de recuperação gradual de créditos, que se estende por vários anos e atrasa o aproveitamento financeiro dos valores pagos pelas empresas em suas aquisições de investimento.
Também está prevista a redução do prazo para ressarcimento de créditos acumulados, que cairá para um intervalo de 30 a 90 dias. O prazo efetivo dependerá do nível de conformidade fiscal de cada empresa, o que vincula o acesso mais rápido aos recursos ao cumprimento das obrigações tributárias. Na mesma linha, a alíquota do Imposto sobre Produtos Industrializados (IPI) será zerada para a maior parte dos itens, com exceções preservadas para proteger a Zona Franca de Manaus, cujo regime tributário diferenciado segue mantido.
A proposta ainda depende de aprovação do Congresso Nacional, etapa necessária para que a regra de transição tenha validade legal. Os detalhes operacionais finais dependerão da regulamentação que será publicada nas próximas semanas, o que mantém em aberto parte das condições que vão orientar o funcionamento da CBS para as empresas brasileiras a partir de 2027.
3